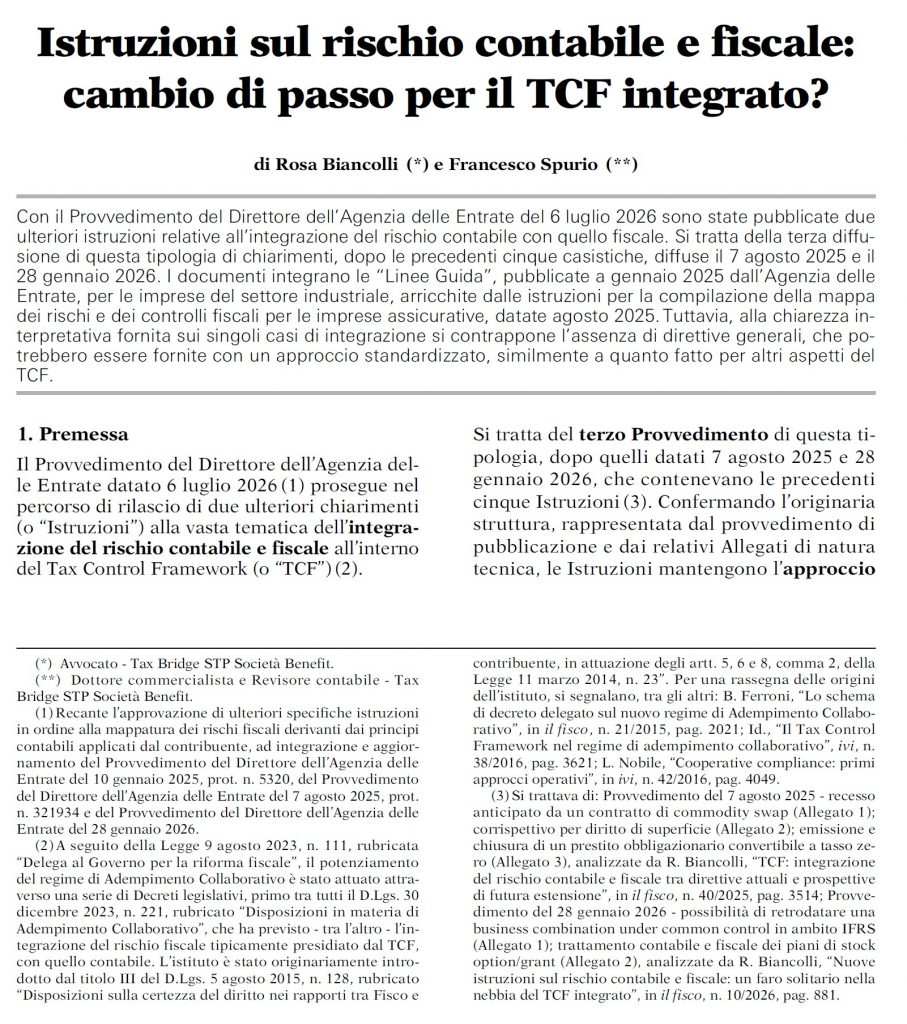
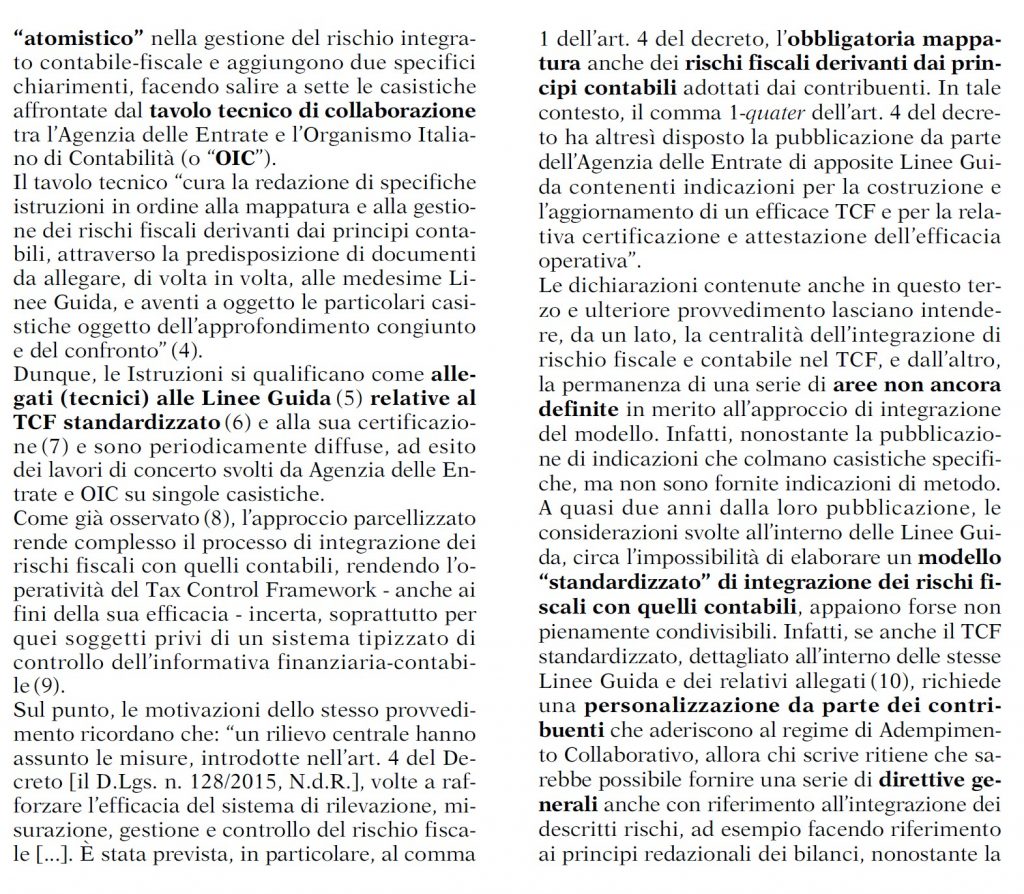
Il 𝑻𝑪𝑭 𝒊𝒏𝒕𝒆𝒈𝒓𝒂𝒕𝒐 prosegue verso nuove strade interpretative: cosa manca per dare certezza a un framework del tutto inedito?
Le ultime Istruzioni OIC-Ade pubblicate su 𝒄𝒓𝒊𝒑𝒕𝒐𝒗𝒂𝒍𝒖𝒕𝒆 e 𝒅𝒊𝒓𝒊𝒕𝒕𝒐 𝒅’𝒖𝒔𝒐 𝒆𝒔𝒄𝒍𝒖𝒔𝒊𝒗𝒐 𝒅𝒊 𝒖𝒏’𝒊𝒏𝒇𝒓𝒂𝒔𝒕𝒓𝒖𝒕𝒕𝒖𝒓𝒂 non analizzano solo la relativa gestione del rischio contabile-fiscale nel TCF.
Il Provvedimento del 6 luglio inaugura una 𝒏𝒖𝒐𝒗𝒂 𝒎𝒐𝒅𝒂𝒍𝒊𝒕à 𝒅𝒊 𝒅𝒊𝒇𝒇𝒖𝒔𝒊𝒐𝒏𝒆 𝒅𝒆𝒍𝒍𝒆 𝑰𝒔𝒕𝒓𝒖𝒛𝒊𝒐𝒏𝒊 in modo automatizzato, sul sito internet di Agenzia delle Entrate.